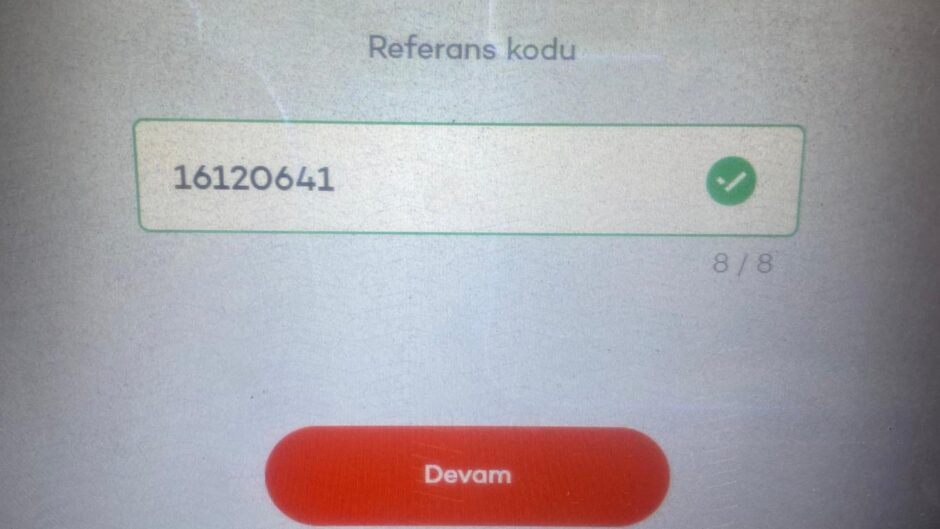
Akbank’ta referans kodu ile havale yaparken en çok karışan nokta, açıklama alanına ne yazılacağı ile referans numarasının nereye girileceği oluyor; yanlış alana yazınca para gider ama işlem eşleşmesi gecikebilir. Bu yüzden burada, referans kodunun ne işe yaradığını, havale sırasında nereye girileceğini ve hata olursa nasıl düzelteceğini net adımlarla anlatacağım. Kendi tecrübemle söyleyebilirim ki banka uygulamalarında en küçük alan farkı bile ödeme takibini zorlaştırıyor; özellikle kira, kurumsal tahsilat ve bireysel borç kapama işlemlerinde referans kodu kritik rol oynuyor.
Referans kodu ile havale mantığı nasıl çalışır
Referans kodu, gönderdiğin paranın alıcı tarafında doğru kişi, sözleşme, fatura ya da işlem dosyasıyla eşleşmesini sağlar. IBAN paranın nereye gideceğini belirler, referans kodu ise o paranın hangi kayıtla ilişkileneceğini gösterir.
Akbank özelinde havale, aynı banka içindeki hesaplar arasında para transferidir. Yani hem gönderen hem alıcı hesap Akbank’taysa işlem havale sayılır. Eğer başka bankaya para yolluyorsan işlem EFT ya da FAST tarafına girer. Bu ayrımı başta netleştirmen önemli; çünkü bazı kurumlar sana referans kodu verse bile yanlış transfer türünü seçersen eşleşme süreci uzayabilir.
Türkiye Cumhuriyet Merkez Bankası’nın ödeme sistemleriyle ilgili yayımladığı çerçeve ve bankaların dijital kanallarındaki işlem akışı, açıklama verisinin ödeme takibinde destekleyici rol oynadığını açıkça gösteriyor. Yani referans kodu sadece “not” değildir; birçok kurum bu kodu otomatik mutabakat için kullanır.
Referans kodunu en sık şu durumlarda görürsün:
– Kredi kartı ya da kredi tahsilatı
– Eğitim, aidat veya üyelik ödemesi
– E-ticaret sipariş eşleştirmesi
– Kira ödemesi
– Kurumsal müşteri tahsilatları
– Ön sipariş, kapora veya dosya bazlı ödemeler
Burada kritik ayrım şu:
– Alıcı sana “açıklama kısmına şu kodu yaz” dediyse, kodu açıklama alanına eksiksiz girersin.
– Alıcı sana özel bir tahsilat ekranı ya da kurumsal ödeme akışı verdiyse, havale yerine o kanalı kullanman daha doğru olur.
Yıllar süren bankacılık işlemleri takibim gösteriyor ki kullanıcıların büyük bölümü referans kodunu alıcı adı bölümüne, kayıtlı işlem adına ya da serbest not alanına yanlış formatla yazdığı için gecikme yaşıyor.
Akbank referans kodu ile havale nasıl yapılır
Akbank referans kodu ile havale yapmanın özü basit: Doğru alıcı hesabını seçersin, referans kodunu kurumun istediği biçimde açıklamaya eklersin, sonra bilgileri tekrar kontrol edip onay verirsin. Yine de ekran sırası küçük farklılıklar gösterebilir. Akbank Mobil, internet şube ve bazen ATM akışları benzer mantıkla ilerler.
Akbank Mobil üzerinden adım adım işlem
1. Akbank Mobil’e giriş yap.
2. Para Transferleri menüsünü aç.
3. Havale seçeneğini seç.
4. Alıcının Akbank hesabını ya da IBAN bilgisini gir.
5. Göndereceğin tutarı yaz.
6. Açıklama bölümünü bul.
7. Sana verilen referans kodunu eksiksiz yaz. Eğer kurum özel format verdiyse aynı sırayı koru. Örnek: 123456, Abonelik 123456 ya da Sipariş No 123456.
8. Alıcı adı, hesap bilgisi ve tutarı yeniden kontrol et.
9. Onay ekranında açıklama metninin aynen göründüğünü doğrula.
10. İşlemi tamamla ve dekontu kaydet.
En güvenli yöntem, referans kodunu kopyala yapıştır ile eklemektir. Elle yazarken boşluk, tire ya da harf hatası çok sık olur. Özellikle harf ve rakam karışımı kodlarda bu risk artar.
İnternet bankacılığında işlem sırası
1. Akbank internet şubesine giriş yap.
2. Para transferleri bölümünden havale adımına geç.
3. Kayıtlı alıcı seç ya da yeni alıcı tanımla.
4. Tutarı gir.
5. Açıklama alanına referans kodunu ekle.
6. Onay sayfasında kodun eksiksiz kaldığını kontrol et.
7. SMS ya da güvenlik onayıyla işlemi bitir.
Bazı tarayıcılarda otomatik doldurma özelliği açıklama alanını değiştirebilir. Bu yüzden onay ekranını atlama. Kendi tecrübemle söyleyebilirim ki kullanıcıların fark etmediği en yaygın hata, açıklama alanının boş kalması değil; otomatik düzeltme yüzünden kodun son karakterinin silinmesidir.
ATM’den referans kodu ile havale olur mu
Evet, bazı durumlarda olur. Fakat ATM ekranları mobil kadar esnek açıklama alanı sunmayabilir. Bu yüzden referans kodunun tam görünmesi ve dekontta yer alması çok önemli. Kurumsal bir tahsilat yapıyorsan mobil ya da internet şube daha güvenli seçimdir. Çünkü dijital kanallarda dekont paylaşımı ve işlem takibi daha kolay ilerler.
Açıklama alanına ne yazmalısın
Burada tek doğru, alıcının senden istediği formattır. Eğer özel bir format vermediyse sadece referans kodunu yazman çoğu zaman yeterlidir. Gereksiz ek metin bazen otomatik eşleşmeyi bozabilir.
Doğru örnekler:
– 458921
– Siparis458921
– OgrenciNo458921
Riskli örnekler:
– Merhaba ödeme yaptım kodum da bu 458921
– Sanırım doğru kod 458921 olabilir
– 458921 kira ödemesi geçen ayın farkı ile birlikte
Kurumsal tahsilat sistemleri çoğu zaman sabit format arar. ISO 20022 tabanlı ödeme mesajlaşma standartları ve bankacılık mutabakat süreçleri, serbest metin yerine yapılandırılmış verinin daha sağlıklı eşleştiğini yıllardır gösteriyor. Türkiye’de son kullanıcı ekranında her zaman tam yapılandırılmış alan görmesen de bu mantık arka planda çalışır.
İşlemden sonra ne yapmalısın
– Dekontu indir.
– Açıklama satırında referans kodunun göründüğünü kontrol et.
– Kurum ya da kişi ödeme bekliyorsa dekontu paylaş.
– Acil eşleşme bekliyorsan işlem saatini de not et.
Ateş Gibi olarak net biçimde önereceğim şey şu: Dekontu sadece “ödeme yapıldı” kanıtı için değil, referans kodunun doğru geçtiğini ispatlamak için sakla.
Hangi hatalar ödeme eşleşmesini bozar
Referans kodu ile havalede para çoğu zaman alıcı hesaba ulaşır; sorun, alıcının bu parayı senin dosyanla eşleştirememesinde çıkar. İşte en sık görülen problemler:
– Kodun bir rakamını eksik yazmak
– Sıfır ile O harfini karıştırmak
– Başına ya da sonuna boşluk eklemek
– Açıklama yerine alıcı adında kod kullanmak
– Havale yerine EFT ya da FAST seçmek
– Birden fazla referans kodunu aynı açıklamada toplamak
– Kurumun istediği formatı bozmak
– Yanlış Akbank hesabına göndermek
Bu hataların etkisi neden büyür? Çünkü birçok kurum gelen ödemeleri manuel değil, toplu kontrol ekranlarıyla tarar. Bankacılık ve tahsilat altyapılarında otomatik mutabakat oranını artırmak, operasyon maliyetini düşürür. Finans sektörü raporları yıllardır manuel eşleştirmenin zaman ve hata maliyetini yükselttiğini vurguluyor. Kullanıcı açısından bakınca küçük bir karakter hatası, müşteri hizmetleriyle saatler süren yazışmaya dönüşebilir.
Yanlış referans kodu yazdıysan ne olur
Para doğru hesaba gittiyse işlem otomatik iptal olmaz. Alıcı ödeme eşleşmesini yapamazsa senden dekont isteyebilir. Böyle bir durumda hızlı hareket et:
1. Dekontu hazırla.
2. İşlem tarihi, saat ve tutarı not al.
3. Referans kodunun yanlış yazıldığını alıcıya bildir.
4. Gerekirse Akbank müşteri hizmetleriyle görüşüp işlem detayını teyit et.
Eğer para yanlış hesaba gittiyse süreç daha farklıdır. O durumda alıcı onayı, iade süreci ve banka incelemesi devreye girebilir. Bu yüzden onay ekranı en kritik adımdır.
Havale ne kadar sürede görünür
Aynı banka içindeki havaleler çoğu zaman kısa sürede hesaba düşer. Fakat alıcının sisteminde ödeme eşleşmesi anlık ilerlemeyebilir. Bazı kurumlar mutabakatı belirli aralıklarla çalıştırır. Para ulaşmış olsa bile borç kapanışı ya da sipariş onayı birkaç dakika ile birkaç saat arasında değişebilir.
Gerçek kullanım senaryoları ve işe yarayan uygulamalar
Referans kodu ile havaleyi en çok üç senaryoda sorun çözerken gördüm: kira ödemesi, kurumsal tahsilat ve sipariş kapama. Yıllar süren ödeme akışları takibim gösteriyor ki herkes “parayı gönderdim” kısmına odaklanıyor; oysa asıl mesele “karşı taraf bunu doğru dosyaya bağladı mı” sorusudur.
Kira ödemesinde referans kodu kullanımı
Ev sahibi ya da emlak ofisi bir kod verdiyse açıklamaya sadece o kodu yaz. “Haziran kira”, “depozito farkı”, “aidatla birlikte” gibi eklemeler bazen karışıklık yaratır. Eğer tek işlem tek borç içinse kısa ve net açıklama en güvenli yoldur.
Kurumsal ödemelerde en güvenli yöntem
Bir şirket senden müşteri numarası, sözleşme no ya da tahsilat referansı istediyse önce formatı sor. Büyük kurumlar çoğu zaman otomatik kontrol kullanır. Benim sahada en çok işe yaradığını gördüğüm yöntem, şu üç bilgiyi birlikte doğrulamaktır:
– Alıcı unvanı
– IBAN
– Referans kodu formatı
Bu üçlüden biri hatalıysa ödeme takibi uzar.
Sipariş ve e-ticaret ödemelerinde dikkat etmen gereken çizgi
Siparişe bağlı havalelerde kodu yanlış yazarsan satıcı paranı görse bile siparişini onaylamayabilir. Özellikle kampanya dönemlerinde manuel kontrol gecikir. Adobe ve benzeri e-ticaret raporları, yoğun satış dönemlerinde işlem hacminin sıçradığını ortaya koyuyor; hacim artınca manuel ayıklama zorlaşır. Bu yüzden referans kodu, sipariş numarasıyla birebir uyumlu olmalı.
Dekont paylaşırken hangi bilgileri göster
– Tutar
– İşlem tarihi
– Alıcı hesap bilgisi
– Açıklama satırı
– İşlem referansı ya da banka dekont numarası
Ateş Gibi okurlarına özellikle şunu öneririm: Dekont ekran görüntüsü alırken referans kodunun görünür olduğundan emin ol. Sadece “başarılı işlem” ibaresi çoğu zaman yetmez.
Sıkça Sorulan Sorular
Akbank referans kodu ile havale için kodu nereye yazarım?
Genelde açıklama alanına yazarsın. Kurum farklı bir yönlendirme verdiyse o formatı izlersin.
Referans kodu olmadan havale yapabilir miyim?
Evet, para transferi yaparsın. Ama alıcı kurum ödeme eşleşmesini yapamayabilir.
Yanlış referans kodu yazınca para geri döner mi?
Hayır, para doğru hesaba gittiyse otomatik geri dönmez. Eşleşme sorunu yaşanır ve dekontla düzeltme gerekir.
Akbank havale ile EFT arasında bu konuda fark var mı?
Mantık aynı kalır; fark transfer türündedir. Havale Akbank içi, EFT ve FAST başka bankalara yönelir.
Referans kodunu açıklamaya yazmak yeterli mi?
Çoğu işlemde evet. Yine de alıcının istediği formatı aynen koruman gerekir.
İşlemden sonra ödeme görünmüyorsa ne yapmalıyım?
Önce dekontu kontrol et. Ardından alıcıya işlem saati, tutar ve açıklama satırıyla birlikte dekontu ilet.
ATM yerine mobil uygulama kullanmak daha mı iyi?
Evet, çünkü açıklama alanını daha rahat kontrol eder, dekontu daha kolay saklarsın.
Eğer şimdi havale yapacaksan önce alıcının istediği referans kodu formatını bir kez daha kontrol et, sonra açıklama alanını boş bırakmadan işlemi tamamla. Takıldığın nokta referans kodunun yazım şekliyse, elindeki formatı yorumlara yaz; nerede hata riski olduğunu birlikte netleştirelim.